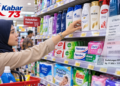






Kabar73.com — Anggota Komisi XI DPR RI Anis Byarwati meminta Kementerian Keuangan meninjau ulang pengenaan Pajak Pertambahan Nilai atau PPN efektif sebesar 11 persen terhadap produk pembalut. Politikus Fraksi Partai Keadilan Sejahtera itu menegaskan bahwa pembalut bukan barang mewah, melainkan kebutuhan biologis dasar perempuan yang berkaitan langsung dengan kesehatan dan kebersihan. Permintaan evaluasi disampaikan di Jakarta pada Senin, 2 November 2026, beberapa hari setelah Direktorat Jenderal Pajak Kementerian Keuangan menjelaskan bahwa pembalut masih berstatus sebagai Barang Kena Pajak atau BKP.
Pernyataan Anis menjadi bagian dari gelombang kritik publik yang muncul sejak akhir Oktober 2026. Sejumlah organisasi masyarakat sipil, termasuk Komnas Perempuan dan Yayasan Lembaga Konsumen Indonesia, sebelumnya mendesak pemerintah membebaskan PPN atas produk sanitasi menstruasi. Pemerintah melalui DJP mempertahankan bahwa pengenaan PPN atas pembalut merupakan konsekuensi dari ketentuan perpajakan yang berlaku dan bukan pajak khusus yang ditujukan kepada perempuan. Perdebatan ini mempertemukan dua kepentingan besar: kebutuhan negara menjaga penerimaan anggaran dan tuntutan keadilan sosial bagi kelompok masyarakat yang paling rentan.
Latar Belakang Peristiwa
Polemik mengenai PPN pembalut sebenarnya bukan isu baru. Sejak lama, produk sanitasi perempuan diperlakukan sebagai barang konsumsi biasa dalam sistem Pajak Pertambahan Nilai Indonesia. Dasar hukumnya berlapis, mulai dari Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Peraturan Pemerintah Nomor 49 Tahun 2022, hingga Peraturan Menteri Keuangan Nomor 131 Tahun 2024. Dalam kerangka regulasi tersebut, pembalut tidak termasuk kelompok barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN. Akibatnya, pembalut diperlakukan sebagai BKP nonmewah dan dikenai tarif nominal 12 persen dengan dasar pengenaan pajak sebesar 11/12 dari harga jual. Melalui mekanisme itu, beban PPN efektif yang ditanggung konsumen setara dengan 11 persen dari harga jual.
Klasifikasi tersebut menjadi penting karena menyangkut cara negara memandang kebutuhan dasar perempuan. Dalam sistem PPN, tidak semua barang diperlakukan sama. Barang kebutuhan pokok tertentu mendapat pengecualian atau pembebasan karena dianggap esensial bagi kehidupan masyarakat luas. Pembalut, meskipun digunakan secara rutin oleh sekitar separuh populasi Indonesia pada usia reproduktif, belum memperoleh perlakuan serupa. DJP menegaskan bahwa fasilitas pembebasan PPN hanya diberikan kepada jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan, dan pembalut belum termasuk di dalamnya.
Di sisi lain, publik semakin terbuka membicarakan fenomena yang disebut period poverty atau kemiskinan menstruasi. Istilah ini merujuk pada kondisi ketika perempuan dan remaja putri kesulitan mengakses produk sanitasi yang layak karena kendala ekonomi. Sejumlah data internasional dan nasional menunjukkan bahwa persoalan akses sanitasi menstruasi masih nyata di Indonesia. UNICEF mencatat sekitar 22 persen perempuan dan remaja putri di Indonesia tidak memiliki akses memadai untuk mengelola menstruasi pada 2022. Data lain menunjukkan dua dari sepuluh remaja perempuan di Indonesia pernah absen sekolah selama menstruasi. Pemerintah sendiri telah menjalankan berbagai program kesehatan reproduksi, tetapi kebijakan fiskal atas produk sanitasi masih menjadi celah yang diperdebatkan.
Konteks global juga memperkuat sorotan. Sejumlah negara telah menghapus atau menurunkan pajak atas produk menstruasi dalam satu dekade terakhir. Inggris menerapkan tarif nol persen untuk produk sanitasi perempuan sejak 1 Januari 2021. Kanada telah membebaskan GST federal untuk produk menstruasi sejak 2015. Australia, Malta, dan Malaysia juga menerapkan tarif nol persen atau membebaskan pajak penjualan atas produk serupa. Jerman menurunkan tarif PPN produk menstruasi dari 19 persen menjadi 7 persen, sementara Spanyol menurunkannya menjadi 4 persen. Perbandingan ini membuat posisi Indonesia sebagai salah satu negara yang masih mengenakan tarif standar pada pembalut semakin terlihat menonjol.
Namun, perbandingan internasional tidak sepenuhnya sederhana. Setiap negara memiliki struktur penerimaan pajak, sistem jaminan sosial, dan kebijakan kesehatan yang berbeda. Kebijakan nol persen di sejumlah negara juga disertai mekanisme lain, seperti penyediaan produk gratis di sekolah atau fasilitas umum. Skotlandia, misalnya, dikenal sebagai salah satu wilayah pertama yang menyediakan produk menstruasi gratis di fasilitas publik melalui Period Products Act. Karena itu, debat di Indonesia tidak cukup berhenti pada pertanyaan apakah pembalut sebaiknya dibebaskan dari PPN, tetapi juga bagaimana manfaat kebijakan itu benar-benar sampai kepada konsumen perempuan.
Kronologi dan Fakta Utama
Kronologi polemik ini dapat dilacak sejak akhir Oktober 2026. Pada 28 dan 29 Oktober 2026, isu pajak pembalut ramai dibicarakan di media sosial. Warganet mempertanyakan mengapa produk yang dianggap kebutuhan dasar justru dikenai PPN, sementara sejumlah barang lain mendapat pembebasan. Pada 29 Oktober 2026, DJP melalui Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Inge Diana Rismawanti memberikan penjelasan resmi. DJP menegaskan bahwa pembalut yang diperdagangkan di Indonesia pada prinsipnya merupakan Barang Kena Pajak yang dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan.
DJP menjelaskan bahwa secara umum seluruh barang konsumsi tergolong BKP, kecuali komoditas tertentu yang mendapat fasilitas pengecualian atau pembebasan berdasarkan peraturan perundang-undangan. Untuk barang nonmewah, tarif PPN yang berlaku adalah 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan skema tersebut, beban PPN efektif yang ditanggung konsumen tetap setara dengan 11 persen. DJP juga menegaskan bahwa pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
Pada hari yang sama, Komnas Perempuan menyuarakan sikapnya. Lembaga negara independen itu menilai pengenaan PPN atas pembalut menambah beban ekonomi perempuan dan menempatkan kebijakan perpajakan di luar kerangka hak asasi manusia serta kesetaraan gender. Komnas Perempuan mendorong pemerintah mengevaluasi kembali pengenaan PPN terhadap produk menstruasi, antara lain melalui pengecualian produk menstruasi dari objek PPN atau penerapan skema PPN ditanggung pemerintah. Yayasan Lembaga Konsumen Indonesia atau YLKI juga mendesak penghapusan PPN atas pembalut dengan alasan keterjangkauan harga bagi konsumen.
Pada 2 November 2026, giliran Anis Byarwati yang menyuarakan kritik dari parlemen. Dalam pernyataannya yang dikutip Kompas.com, Anis menegaskan bahwa pembalut bukan barang mewah. Ia menyebut menstruasi sebagai proses biologis yang tidak bisa dihindari, sehingga kebutuhan terhadap produk sanitasi menstruasi bukanlah pilihan, melainkan kebutuhan yang harus dipenuhi. Anis juga menjelaskan bahwa penerapan PPN 11 persen terhadap pembalut memang merupakan konsekuensi dari ketentuan perpajakan yang berlaku. Namun, menurutnya, keberadaan landasan hukum tersebut tidak lantas menutup peluang bagi pemerintah untuk meninjau kembali kebijakan perpajakan.
Anis secara khusus menyoroti dampak PPN terhadap kelompok perempuan berpenghasilan rendah, pekerja sektor informal, dan perempuan yang menjadi kepala keluarga. Menurutnya, pajak atas konsumsi seperti PPN pada akhirnya menjadi beban konsumen. Kelompok-kelompok tersebut berpotensi merasakan beban lebih besar karena pengeluaran rutin untuk pembalut bersifat berulang dan sulit dikurangi. Anis meminta Kementerian Keuangan mempertimbangkan pemberian fasilitas pembebasan PPN terhadap produk sanitasi menstruasi yang tergolong kebutuhan esensial perempuan. Ia menekankan bahwa pembebasan perlu dikaji secara menyeluruh, dengan memperhitungkan potensi dampaknya terhadap penerimaan negara serta manfaat sosial dan ekonomi bagi masyarakat.
Fakta penting lain yang perlu dicatat adalah bahwa PPN pembalut bukan pajak baru. Pengenaan PPN atas produk ini telah berlangsung lama dan bukan hasil kebijakan yang muncul secara tiba-tiba pada Oktober 2026. Yang berubah adalah tingkat perhatian publik terhadap isu tersebut. DJP juga menegaskan bahwa PPN atas pembalut bukan pajak khusus yang ditujukan kepada perempuan atau pajak atas aktivitas menstruasi, melainkan bagian dari sistem perpajakan atas konsumsi barang yang berlaku secara umum. Dengan demikian, istilah “pajak menstruasi” atau tampon tax yang beredar di ruang publik perlu dipahami sebagai label sosial, bukan kategori resmi dalam sistem perpajakan Indonesia.
Penyebab dan Faktor yang Memengaruhi
Setidaknya ada tiga faktor yang membuat pembalut tetap dikenai PPN. Pertama, faktor legal-formal. Sistem PPN Indonesia menganut prinsip bahwa semua barang dan jasa pada dasarnya merupakan objek pajak, kecuali yang secara tegas dikecualikan atau dibebaskan. Pembalut tidak masuk dalam daftar barang kebutuhan pokok yang dibebaskan. DJP berpegang pada prinsip bahwa pembebasan PPN harus memiliki dasar hukum yang jelas dan terbatas pada barang tertentu yang telah ditetapkan. Dalam kerangka ini, pembalut diperlakukan sebagai barang konsumsi nonmewah, bukan sebagai barang kebutuhan pokok yang mendapat perlakuan khusus.
Kedua, faktor penerimaan negara. PPN merupakan salah satu tulang punggung penerimaan pajak Indonesia. Berdasarkan data APBN, penerimaan PPN secara keseluruhan dalam satu tahun umumnya berada pada kisaran Rp700 triliun hingga lebih dari Rp800 triliun. Di tengah kebutuhan fiskal yang besar, setiap usulan pembebasan pajak akan dihadapkan pada pertanyaan tentang dampaknya terhadap penerimaan negara. Meskipun demikian, sejumlah ekonom memperkirakan potensi PPN yang tidak terkumpul apabila pembalut dibebaskan melalui Pasal 16B UU HPP relatif kecil, yaitu kurang dari Rp1 triliun per tahun. Angka ini jauh lebih kecil dibandingkan total penerimaan PPN nasional, sehingga secara fiskal pembebasan PPN pembalut dinilai relatif terkelola.
Ketiga, faktor desain kebijakan yang belum sensitif gender. Kritik yang berkembang menyebut kebijakan fiskal selama ini belum memasukkan kebutuhan biologis perempuan sebagai pertimbangan utama. Pembalut diperlakukan sama seperti barang konsumsi lain, padahal permintaannya bersifat inelastis karena berkaitan dengan siklus biologis yang tidak bisa dihentikan. Ekonom dan pakar kebijakan publik UPN Veteran Jakarta, Achmad Nur Hidayat, menilai bahwa dalam teori ekonomi publik, keadilan perpajakan tidak cukup diukur dari keseragaman tarif. Pajak yang sama dapat menghasilkan beban sosial yang berbeda apabila dikenakan kepada masyarakat dengan kemampuan ekonomi dan kebutuhan yang tidak sama. Menurutnya, permintaan terhadap pembalut relatif tidak elastis sehingga ketika harga naik, perempuan tidak bisa begitu saja menghentikan menstruasi.
Achmad juga menyoroti bahwa netralitas dalam rumusan hukum tidak selalu menghasilkan netralitas dalam dampak ekonomi. Suatu aturan dapat berlaku umum, tetapi konsekuensinya terkonsentrasi pada kelompok masyarakat tertentu. Dalam hal ini, perempuan berpenghasilan rendah menanggung beban yang tidak proporsional. Argumen ini tidak serta-merta membuktikan bahwa PPN pembalut adalah satu-satunya penyebab period poverty, tetapi menunjukkan bahwa desain kebijakan fiskal memiliki dimensi distributif yang perlu dipertimbangkan.
Faktor keempat yang turut memengaruhi perdebatan adalah meningkatnya kesadaran publik terhadap kesehatan reproduksi dan kesetaraan gender. Isu period poverty, akses sanitasi, dan kesehatan menstruasi semakin sering dibahas di media sosial dan ruang publik. Organisasi masyarakat sipil, akademisi, dan lembaga negara seperti Komnas Perempuan mendorong pemerintah melihat kebijakan pajak tidak hanya dari sisi penerimaan, tetapi juga dari sisi dampak sosial. Dalam konteks ini, PPN pembalut menjadi simbol yang lebih besar: apakah negara hadir untuk melindungi kebutuhan dasar kelompok rentan atau justru menambah beban mereka melalui instrumen fiskal.
Dampak terhadap Masyarakat
Dampak paling langsung dari PPN efektif 11 persen pada pembalut adalah kenaikan harga yang harus ditanggung konsumen. Bagi perempuan dengan penghasilan menengah ke atas, tambahan beban ini mungkin tidak signifikan. Namun, bagi perempuan berpenghasilan rendah, pekerja sektor informal, dan perempuan kepala keluarga, pengeluaran rutin untuk pembalut dapat menjadi bagian yang cukup memberatkan dari anggaran rumah tangga. Kemenkeu dalam sebuah artikel opini internal menyebut pengeluaran rutin untuk produk sanitasi di Indonesia berkisar antara Rp30.000 hingga Rp70.000 per bulan. Bagi keluarga prasejahtera, nominal tersebut dapat menyerap porsi signifikan dari anggaran dapur.
Beban itu tidak hanya bersifat ekonomi, tetapi juga berpotensi berdampak pada kesehatan. Ketika harga produk sanitasi dirasa mahal, sebagian perempuan mungkin mengurangi frekuensi penggantian pembalut, menggunakan produk secara lebih lama dari yang seharusnya, atau beralih ke alternatif yang kurang higienis. Praktik semacam ini meningkatkan risiko infeksi saluran reproduksi dan masalah kesehatan lainnya. Dalam jangka panjang, dampaknya dapat meluas ke kualitas kesehatan perempuan, produktivitas, dan kesejahteraan keluarga. Perlu ditegaskan bahwa hubungan antara PPN dan perilaku kesehatan bersifat potensial dan tidak selalu linear, tetapi logika keterjangkauan harga tetap relevan dalam kebijakan kesehatan masyarakat.
Dampak lain yang sering dikaitkan dengan period poverty adalah absensi sekolah. Data UNICEF yang dikutip sejumlah lembaga menunjukkan bahwa dua dari sepuluh remaja perempuan di Indonesia pernah tidak masuk sekolah selama menstruasi. Angka ini tidak dapat semata-mata diatribusikan kepada PPN pembalut, karena faktor sanitasi sekolah, air bersih, dan norma sosial juga berperan. Namun, harga produk sanitasi yang terjangkau merupakan salah satu faktor yang dapat mendukung partisipasi remaja putri di sekolah. Pembebasan PPN, jika benar-benar diteruskan ke harga eceran, berpotensi memperbaiki akses terhadap produk sanitasi yang layak.
Dari sisi pelaku usaha, khususnya produsen dan pengecer pembalut, perubahan kebijakan PPN dapat memengaruhi struktur biaya dan harga jual. Jika pembalut dibebaskan dari PPN, produsen dan pengecer memiliki ruang untuk menurunkan harga, tetapi penurunan itu tidak otomatis terjadi. Pemerintah perlu memastikan mekanisme pengawasan agar manfaat pembebasan pajak benar-benar sampai kepada konsumen. Tanpa pengawasan, pembebasan PPN berisiko hanya meningkatkan margin pelaku usaha tanpa menurunkan harga di tingkat konsumen. Komnas Perempuan secara khusus menyoroti perlunya pemantauan agar perubahan tarif benar-benar dirasakan manfaatnya oleh konsumen perempuan.
Dari sisi pemerintah, pembebasan PPN pembalut berarti hilangnya potensi penerimaan negara. Namun, besarnya potensi yang hilang diperkirakan relatif kecil dibandingkan total penerimaan PPN. Ekonom memperkirakan potensi penerimaan yang tidak terkumpul kurang dari Rp1 triliun per tahun. Sebagai perbandingan, total penerimaan PPN nasional berada di kisaran Rp700 triliun hingga Rp800 triliun. Dengan demikian, dampak fiskal langsung dari pembebasan PPN pembalut tidak sebesar yang sering dibayangkan. Pemerintah memiliki ruang untuk melakukan kajian biaya-manfaat yang lebih komprehensif, termasuk menghitung manfaat kesehatan dan sosial yang mungkin timbul.
Dampak terhadap APBN juga perlu dilihat dalam konteks yang lebih luas. Penerimaan negara tidak hanya bergantung pada satu komoditas. Jika pembebasan PPN pembalut meningkatkan daya beli rumah tangga miskin, sebagian dari tambahan daya beli itu dapat kembali ke perekonomian melalui konsumsi barang dan jasa lain yang tetap dikenai PPN. Efek tidak langsung ini memang sulit diukur secara pasti, tetapi layak dipertimbangkan dalam analisis kebijakan. Pemerintah dapat melakukan simulasi fiskal untuk membandingkan skenario status quo, pembebasan penuh, dan pembebasan terbatas dengan kompensasi bagi kelompok rentan.
Data dan Keterangan Pihak Terkait
DJP melalui Inge Diana Rismawanti menegaskan bahwa pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak yang dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan. Menurut DJP, pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN. DJP juga menjelaskan bahwa tarif PPN untuk barang nonmewah adalah 12 persen dengan dasar pengenaan pajak sebesar 11/12 dari harga jual, sehingga beban efektifnya setara 11 persen. DJP menekankan bahwa PPN atas pembalut bukan pajak khusus yang dikenakan kepada perempuan atau atas aktivitas menstruasi.
Anis Byarwati dalam pernyataannya menyatakan bahwa pembalut bukan barang mewah dan merupakan kebutuhan dasar perempuan yang berkaitan langsung dengan kesehatan dan kebersihan. Ia menilai landasan hukum yang ada tidak menutup peluang evaluasi. Menurutnya, kebijakan pajak perlu dilihat tidak hanya dari besarnya penerimaan negara, tetapi juga dari dampaknya terhadap kehidupan masyarakat. Anis mendorong Kementerian Keuangan mempertimbangkan fasilitas pembebasan PPN terhadap produk sanitasi menstruasi, dengan kajian menyeluruh terhadap dampak penerimaan negara serta manfaat sosial dan ekonomi.
Komnas Perempuan menilai pengenaan PPN atas pembalut menambah beban ekonomi perempuan dan perlu ditempatkan dalam kerangka hak asasi manusia serta kesetaraan gender. Lembaga ini mendorong evaluasi kebijakan, antara lain melalui pengecualian produk menstruasi dari objek PPN atau skema PPN ditanggung pemerintah. Komnas Perempuan juga membandingkan Indonesia dengan sejumlah negara yang telah membebaskan atau menurunkan pajak produk menstruasi.
YLKI mendesak pemerintah menghapus PPN atas pembalut. YLKI menilai kebijakan tersebut membebani konsumen dan tidak sejalan dengan prinsip perlindungan konsumen, terutama bagi kelompok berpenghasilan rendah. Desakan YLKI melengkapi suara masyarakat sipil yang menuntut kebijakan fiskal lebih berpihak pada kebutuhan dasar.
Ekonom Achmad Nur Hidayat menilai bahwa pungutan terhadap pembalut memang sesuai dengan aturan, tetapi pembalut belum mendapatkan pengakuan fiskal sebagai kebutuhan dasar yang pantas memperoleh perlindungan khusus. Ia menekankan bahwa pertanyaan yang lebih penting bukan sekadar apakah pungutan sesuai aturan, melainkan apakah aturan tersebut sudah mencerminkan keadilan bagi masyarakat yang menanggung bebannya.
Dari sisi perbandingan internasional, data yang dihimpun Komnas Perempuan dan sejumlah media menunjukkan variasi tarif pajak produk menstruasi. Inggris, Kanada, Australia, dan Malta menerapkan tarif nol persen. Austria menurunkan tarif menjadi 7 persen, Spanyol menjadi 4 persen, dan Jerman menjadi 7 persen. Indonesia masih mengenakan PPN efektif 11 persen. Perbandingan ini tidak dengan sendirinya menjadi prescription kebijakan, tetapi memberikan konteks bahwa Indonesia berada di antara negara-negara yang masih memperlakukan produk menstruasi sebagai barang konsumsi biasa.
Analisis dan Prospek Perkembangan
Dalam jangka pendek, tekanan politik terhadap pemerintah untuk mengevaluasi PPN pembalut diperkirakan tetap kuat. DPR melalui Komisi XI memiliki fungsi pengawasan terhadap kebijakan fiskal, dan pernyataan Anis Byarwati menunjukkan bahwa isu ini telah masuk ke agenda parlemen. Organisasi masyarakat sipil juga terus mendorong agar pemerintah membuka ruang dialog. Namun, perubahan kebijakan perpajakan memerlukan proses regulasi yang tidak sederhana. Pembebasan PPN untuk pembalut memerlukan dasar hukum yang jelas, misalnya melalui revisi peraturan pemerintah atau penetapan jenis barang yang mendapat fasilitas pembebasan sesuai Pasal 16B UU HPP.
Dalam jangka menengah, terdapat beberapa skenario kebijakan yang masuk akal. Skenario pertama adalah status quo, yaitu pemerintah mempertahankan PPN efektif 11 persen dengan alasan kepatuhan terhadap ketentuan dan kebutuhan penerimaan negara. Skenario ini menghadapi risiko politik dan sosial yang semakin besar, terutama jika isu period poverty terus menguat. Skenario kedua adalah pembebasan penuh melalui pengecualian atau pembebasan PPN untuk produk menstruasi. Skenario ini memberikan sinyal kuat bahwa negara mengakui kebutuhan biologis perempuan sebagai kebutuhan dasar, tetapi memerlukan kajian fiskal dan mekanisme pengawasan harga. Skenario ketiga adalah kebijakan antara, misalnya PPN ditanggung pemerintah untuk kelompok sasaran tertentu atau penurunan tarif dengan kompensasi fiskal yang terukur. Skenario keempat adalah kombinasi pembebasan PPN dengan penyediaan produk gratis di sekolah, fasilitas kesehatan, dan ruang publik tertentu, meniru pendekatan yang diterapkan sejumlah negara. Kombinasi ini dapat mempercepat dampak sosial, tetapi menuntut koordinasi antarlembaga dan anggaran yang tidak kecil.
Tantangan utama dari setiap skenario adalah memastikan manfaat kebijakan sampai kepada konsumen. Pembebasan PPN tidak otomatis menurunkan harga eceran jika pelaku usaha tidak meneruskannya. Karena itu, pemerintah perlu menyiapkan mekanisme pemantauan harga, evaluasi berkala, dan transparansi data. Tanpa itu, kebijakan pembebasan pajak berisiko menjadi simbol tanpa dampak nyata. Pengalaman sejumlah negara menunjukkan bahwa pembebasan pajak perlu disertai kebijakan pendukung, seperti edukasi kesehatan menstruasi, penyediaan sanitasi yang layak, dan penguatan jaminan sosial.
Dari perspektif fiskal, pembebasan PPN pembalut bukan ancaman besar bagi stabilitas APBN. Potensi penerimaan yang hilang diperkirakan kurang dari Rp1 triliun per tahun, jauh lebih kecil dibandingkan total penerimaan PPN nasional. Namun, pemerintah tetap perlu menjaga kredibilitas kebijakan fiskal dengan menunjukkan sumber kompensasi atau penyesuaian anggaran yang jelas. Jika pembebasan dilakukan tanpa perencanaan fiskal yang memadai, kebijakan itu dapat menimbulkan preseden bagi tuntutan pembebasan barang lain dan memperbesar tekanan terhadap penerimaan negara.
Dari perspektif keadilan sosial, isu PPN pembalut memperlihatkan bahwa kebijakan fiskal tidak pernah benar-benar netral. Setiap instrumen pajak memiliki dampak distributif. PPN yang berlaku umum dapat terasa ringan bagi kelompok berpenghasilan tinggi, tetapi memberatkan kelompok berpenghasilan rendah karena porsi konsumsi terhadap pendapatan lebih besar. Dalam kasus pembalut, dimensi gender memperkuat argumen bahwa kebijakan fiskal perlu mempertimbangkan kebutuhan biologis spesifik. Pengakuan atas kebutuhan dasar perempuan bukan berarti memberi keistimewaan, melainkan mengoreksi bias dalam desain kebijakan yang selama ini mengabaikan realitas biologis separuh populasi.
Informasi yang masih perlu dipastikan antara lain adalah besaran pasti potensi penerimaan PPN pembalut, elastisitas harga terhadap permintaan, dan efektivitas mekanisme penyaluran manfaat pembebasan pajak. Pemerintah juga perlu memperjelas apakah pembebasan akan berlaku untuk semua produk sanitasi menstruasi atau hanya untuk jenis tertentu. Selain itu, perlu ada kejelasan mengenai dampak pembebasan terhadap produsen dalam negeri, termasuk industri kecil dan menengah yang memproduksi pembalut. Kajian yang transparan dan partisipatif akan memperkuat legitimasi kebijakan.
Kesimpulan dan Perkembangan Selanjutnya
Polemik PPN 11 persen pada produk sanitasi perempuan telah berkembang dari isu teknis perpajakan menjadi perdebatan tentang keadilan sosial dan perlindungan kebutuhan dasar. DPR melalui Anis Byarwati mendesak Kementerian Keuangan mengevaluasi kebijakan, dengan argumen bahwa pembalut bukan barang mewah dan merupakan kebutuhan biologis yang tidak bisa dihindari. DJP mempertahankan bahwa pembalut adalah Barang Kena Pajak dan pengenaan PPN merupakan konsekuensi dari ketentuan yang berlaku, bukan pajak khusus yang ditujukan kepada perempuan.
Fakta terpenting yang perlu dicatat adalah bahwa beban PPN efektif 11 persen timbul dari mekanisme tarif nominal 12 persen dengan dasar pengenaan pajak 11/12 dari harga jual. Mekanisme ini berlaku untuk barang nonmewah, termasuk pembalut. Pembalut belum memperoleh fasilitas pembebasan PPN karena tidak termasuk dalam daftar barang yang ditetapkan peraturan perundang-undangan. Dampaknya paling dirasakan oleh perempuan berpenghasilan rendah, pekerja informal, dan perempuan kepala keluarga.
Respons terkait datang dari berbagai pihak. Komnas Perempuan dan YLKI mendesak penghapusan PPN, sementara ekonom menyoroti pentingnya keadilan distributif dan keterjangkauan harga. Pemerintah melalui DJP membuka ruang kajian, tetapi belum mengisyaratkan perubahan kebijakan dalam waktu dekat. DPR akan terus mendorong evaluasi melalui fungsi pengawasan Komisi XI.
Langkah selanjutnya yang perlu diperhatikan adalah apakah Kementerian Keuangan akan membentuk kajian resmi mengenai pembebasan PPN produk sanitasi menstruasi. Kajian itu idealnya mencakup dampak fiskal, dampak sosial, mekanisme pengawasan harga, dan perbandingan dengan kebijakan negara lain. DPR dapat menggunakan hasil kajian tersebut sebagai dasar untuk mendorong perubahan regulasi jika diperlukan. Masyarakat sipil juga perlu terus memantau agar isu ini tidak berhenti pada pernyataan politik semata.
Hal yang masih belum diketahui adalah arah politik anggaran pemerintah untuk tahun berikutnya. Jika kebutuhan penerimaan negara tetap menjadi prioritas utama, pembebasan PPN pembalut mungkin tidak masuk agenda jangka pendek. Namun, jika tekanan publik dan DPR terus menguat, pemerintah dapat mempertimbangkan kebijakan antara yang lebih terukur. Yang jelas, polemik ini telah membuka ruang diskusi yang lebih luas tentang bagaimana negara memperlakukan kebutuhan dasar perempuan dalam sistem perpajakan. Diskusi itu tidak akan berakhir dengan satu pernyataan, tetapi akan terus berkembang seiring dengan dinamika politik, ekonomi, dan kesadaran publik.